資料請求
 資料請求
 建売住宅
 土地

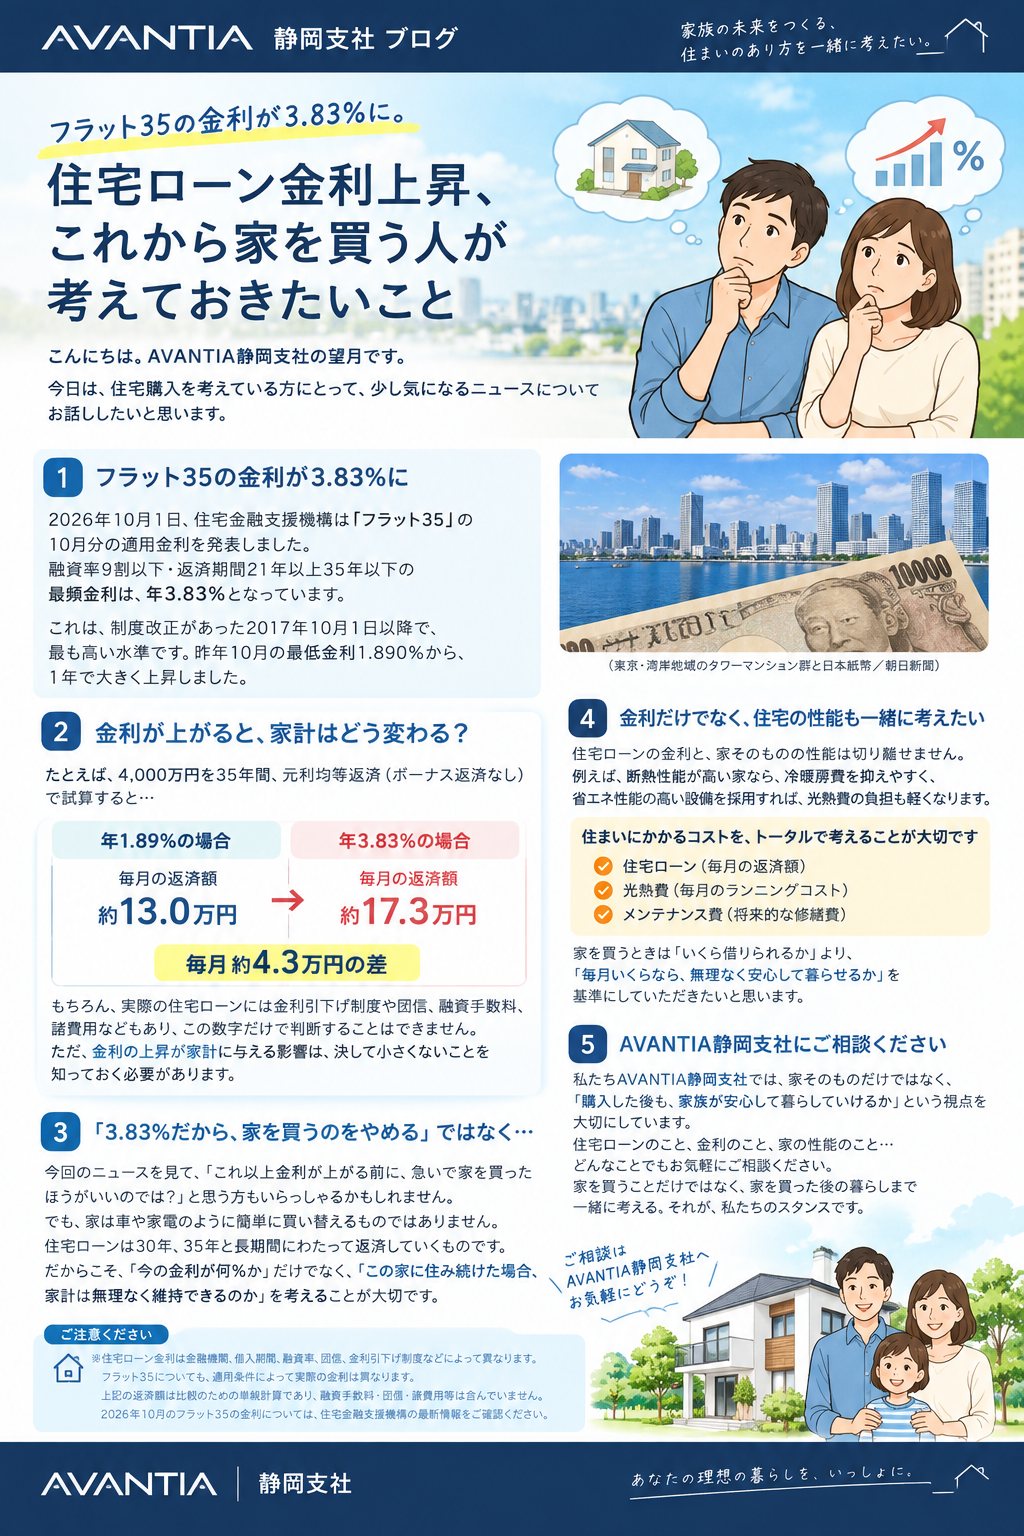
フラット35の金利が3.83%に。住宅ローン金利上昇、これから家を買う人が考えておきたいこと
こんにちは。
AVANTIA静岡支社です。
今日は、住宅購入を考えている方にとって、少し気になるニュースについて書いてみたいと思います。
2026年10月1日、住宅金融支援機構が「フラット35」の10月の適用金利を発表しました。
その中で、**融資率9割以下・返済期間21年以上35年以下のフラット35の最頻金利は年3.83%**となっています。
住宅金融支援機構の公式サイトでも、2026年10月のフラット35について、通常の最頻金利を年3.83%としています。
新聞記事では、制度改正が行われた2017年10月以降で最も高い水準になったと報じられています。
昨年10月の最低金利は1.890%でしたから、1年間で金利を取り巻く環境は大きく変わりました。
「住宅ローンの金利って、こんなに変わるの?」
そう感じる方も多いのではないでしょうか。
目次
住宅ローン金利が上がると、家計はどのくらい変わる?
例えば、分かりやすくするために、
4,000万円を35年間、元利均等返済、ボーナス返済なし
という条件で単純に計算してみます。
年1.89%なら、毎月の返済額は約13.0万円。
一方、年3.83%なら、約17.3万円になります。
単純比較では、毎月約4.3万円の差です。
もちろん、実際の住宅ローンには、金利引下げ制度、団信、融資手数料、借入条件などがありますので、この数字だけで実際の住宅ローンを判断することはできません。
ただ、
「金利が1~2%変わっても、毎月の返済額はそれほど変わらない」
とは言い切れないことは、知っておいたほうがいいと思います。
ただし「フラット35=3.83%」と単純に考えないことも大切
ここは住宅ローンを考えるうえで、非常に重要なところです。
フラット35には、住宅性能や家族構成などに応じて金利が引き下げられる仕組みがあります。
住宅金融支援機構の2026年10月の案内でも、一定の条件を満たす場合には金利引下げが適用され、例えば住宅性能や家族構成などによってポイントが決まります。
そのため、
「3.83%だから住宅ローンはもう無理」
という話ではありません。
逆に、
「広告に書かれている金利だけを見て決める」
のもおすすめできません。
実際には、
- 自分はいくら借りるのか
- 何年返済するのか
- 固定金利なのか変動金利なのか
- 金利引下げの対象になるのか
- 住宅の性能によってどんな違いがあるのか
- 諸費用まで含めて毎月いくらになるのか
ここまで確認することが大切です。
「金利が上がるから、急いで家を買う」は少し違うと思います
今回のニュースを見て、
「これ以上金利が上がる前に、急いで家を買ったほうがいいのでは?」
と思う方もいらっしゃるかもしれません。
でも、私は金利だけを理由に住宅購入を急ぐ必要はないと思っています。
家は、車や家電のように簡単に買い替えるものではありません。
住宅ローンは30年、35年と長期間にわたって返済していくものです。
だからこそ、
「今の金利が何%か」だけではなく、
「この家に住み続けた場合、家計は無理なく維持できるのか」
を考えることが大切です。
これからは「住宅性能」も住宅ローンと一緒に考えたい
今回の記事を読んで、私がもう一つ大切だと思ったことがあります。
それは、
「住宅ローンの金利」と「家そのものの性能」を別々に考えないこと
です。
例えば、住宅の断熱性能が高ければ、冷暖房費を抑えやすくなります。
省エネ性能の高い設備を採用すれば、毎月の光熱費についても考え方が変わってきます。
つまり、
住宅ローン=毎月の返済額
だけを見るのではなく、
住宅ローン+光熱費+メンテナンス費+将来的な修繕費
まで含めて、住み始めてからの家計を考えることが重要です。
家を買うときは「いくら借りられるか」より、
「毎月いくらなら、無理なく安心して暮らせるか」
を基準にしていただきたいと思います。
「安い住宅ローン」より「安心して返せる住宅ローン」
住宅ローンの金利を見ると、どうしても
「変動金利が○%」
「固定金利が○%」
という数字に目が行きます。
もちろん金利は大切です。
しかし、住宅購入では金利だけでなく、
家族が安心して暮らせること
も同じくらい大切だと思います。
例えば、
「子どもの教育費が増えても大丈夫か」
「車の買い替えがあっても大丈夫か」
「将来、収入が変わっても返済できるか」
「老後まで住宅ローンを抱えて大丈夫か」
こうしたことまで考えておくと、住宅ローンの見方も変わってきます。
これから家を買う方へ
今回のフラット35の金利上昇は、住宅購入を考えている方にとって、住宅ローンについて改めて考えるきっかけになるニュースだと思います。
ただ、
「金利が上がったから急いで買う」
でもなく、
「金利が高いから、家を買うのをやめる」
でもありません。
大切なのは、
「自分たちの家計なら、どのくらいの住宅ローンなら安心して返していけるのか」
を知ることです。
そして、住宅の価格だけではなく、
住宅性能・光熱費・メンテナンス・住宅ローン
をまとめて考えてみる。
これからの住宅選びでは、こうした考え方がますます重要になってくるのではないでしょうか。
AVANTIA静岡支社でも、住宅ローンについてご相談いただけます
私たちAVANTIA静岡支社では、家そのものだけではなく、
「購入した後も、家族が安心して暮らしていけるか」
という視点を大切にしています。
住宅ローンは、借りられる金額と、無理なく返せる金額が同じとは限りません。
「このくらいの家なら、毎月の返済はいくらになる?」
「固定金利と変動金利はどう考えればいい?」
「金利が上がった場合、家計への影響はどのくらい?」
そんなところからでも大丈夫です。
住宅購入を考え始めたばかりの方も、ぜひお気軽にご相談ください。
家を買うことだけではなく、
家を買った後の暮らしまで一緒に考える。
それが、私たちAVANTIA静岡支社が大切にしていることです。
ご相談は、AVANTIA静岡支社までお気軽にどうぞ。
※住宅ローン金利は金融機関、借入期間、融資率、団信、金利引下げ制度などによって異なります。フラット35についても、適用条件によって実際の金利は異なります。上記の返済額は比較のための単純計算であり、融資手数料・団信・諸費用等は含んでいません。2026年10月のフラット35の金利については、住宅金融支援機構の最新情報をご確認ください。
 前の記事へ