資料請求
 資料請求
 建売住宅
 土地

20~30代、年間2万円の負担増?
目次
住宅ローン金利上昇時代、家を買う前に考えておきたいこと
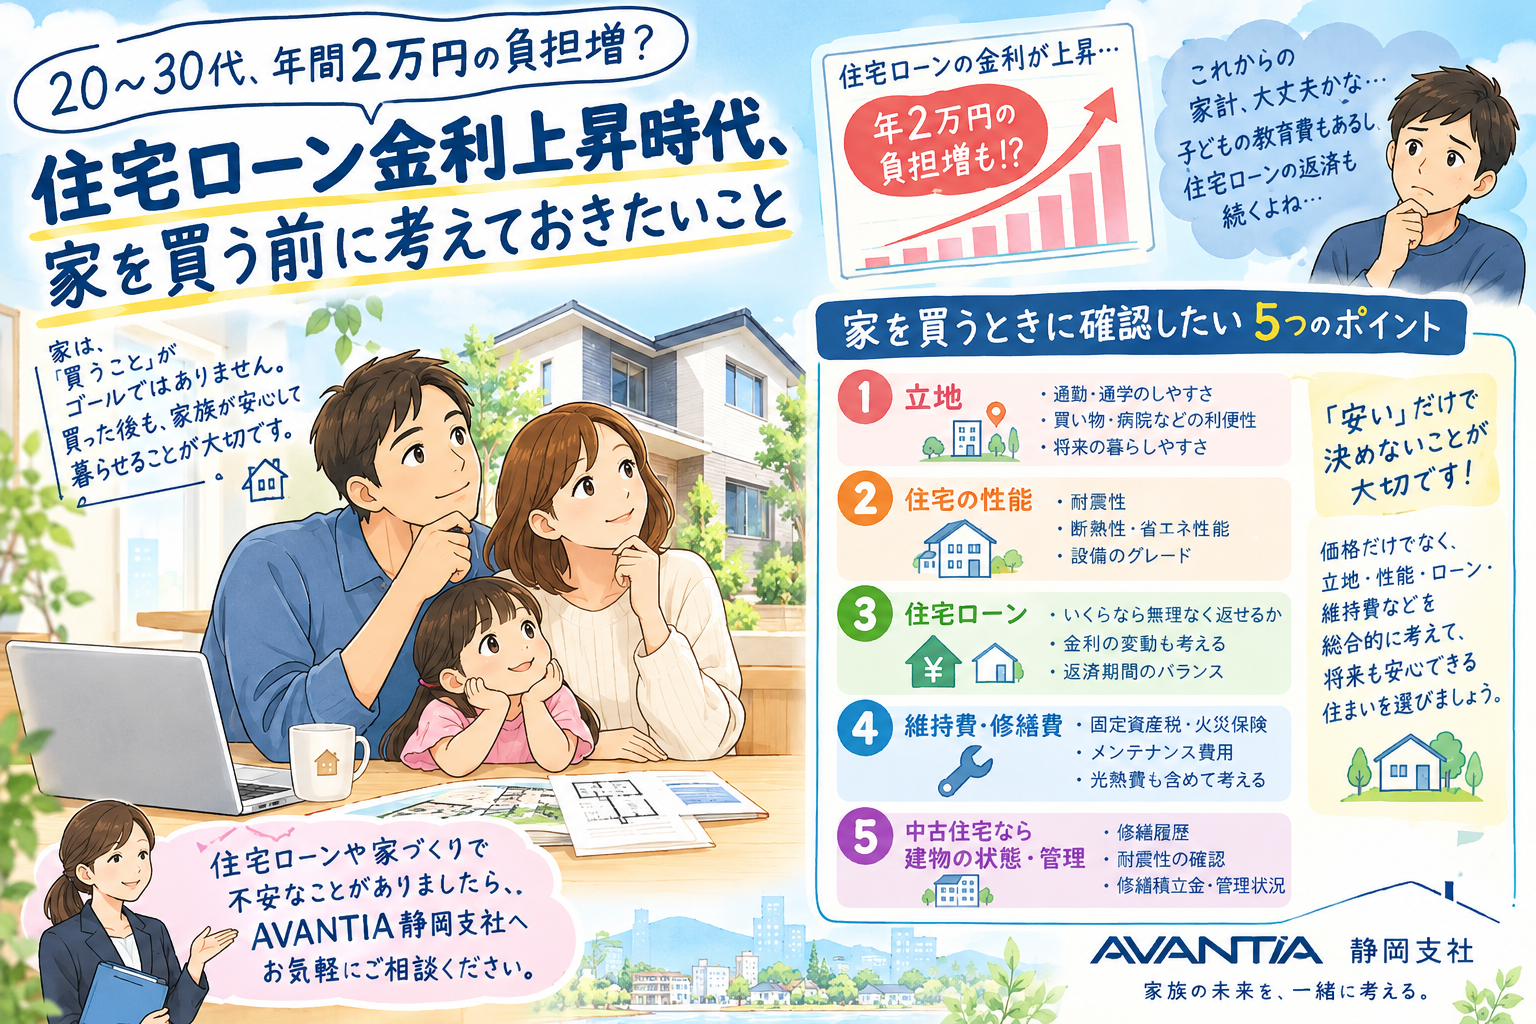
最近、住宅ローンの金利についてのニュースをよく目にするようになりました。
今回の新聞記事には、
「20~30代、年2万円負担増」
という大きな見出しが出ていました。
日銀の利上げによって、金融資産を多く持つ世帯では利息収入が増える一方、住宅ローンなどの借入を抱える若い世代では、利払い負担が増える可能性があるという内容です。
実際、みずほ総合研究所の試算でも、住宅ローンなどの負債を持つ世帯では、20代・30代の負担増が比較的大きくなるとされています。
なぜ若い世代ほど影響を受けやすいのか?
考えてみれば、これは当然のことかもしれません。
20~30代で家を購入する場合、
「これから長い期間、住宅ローンを返していく」
というケースが多いからです。
さらに、子育て世帯の場合は、
・住宅ローン
・子どもの教育費
・食費や生活費
・車の購入・維持費
・将来の貯蓄
など、これから支出が増えていく可能性があります。
そこに住宅ローン金利の上昇が重なると、家計への影響が大きくなることがあります。
国土交通省の住宅ローンに関する資料でも、4,000万円を35年で借りた場合、金利が上昇すると一定の条件では毎月の返済額が2万円、さらに上昇すれば約4万円増えるケースが示されています。これはあくまで特定条件での試算で、将来の金利を予測するものではありません。
「今の返済額」だけで住宅ローンを考えない
住宅ローンを検討するとき、
「毎月10万円なら払えそう」
という考え方をする方は多いと思います。
もちろん、現在の返済額は重要です。
でも、これから家を購入するのであれば、
「金利が上がったらどうなる?」
というところまで考えておきたいですね。
例えば、
「今は余裕を持って払える」
という住宅ローンと、
「今は何とか払える」
という住宅ローンでは、同じ金利でも意味が違います。
できれば、
「少し金利が上がっても家計に余裕がある」
くらいの計画にしておきたいものです。
子どもの教育費と重なることも
そして、子育て世帯の場合に特に注意したいのが、
住宅ローンの返済期間と教育費のピークが重なること
です。
例えば30歳で35年の住宅ローンを組めば、65歳頃まで返済が続きます。
住宅を購入したときは小さかった子どもが、
小学校
↓
中学校
↓
高校
↓
大学
と進学するにつれて、教育費も大きくなっていきます。
その時期に住宅ローンの返済負担まで増えてしまったら、家計はどうなるでしょうか?
だからこそ、
「今払える住宅ローン」ではなく、
「将来も無理なく払える住宅ローン」
を考えることが大切だと思います。
だからこそ「家の価格」だけで考えない
ここで、前回のブログにもつながります。
家を買うときに、
「いくらの家なら買えるか?」
だけで考えてしまうと、どうしても住宅ローンの借入額に目が行きます。
でも本当に考えたいのは、
「この家に住んだ後、家族はどんな暮らしができるのか?」
ということです。
住宅ローンだけではありません。
・毎月の光熱費
・固定資産税
・火災保険
・将来のメンテナンス費用
・車の維持費
・教育費
・老後のための貯蓄
こうしたものも含めて考える必要があります。
だから私は、
「家の価格」ではなく「住み始めてから必要になるお金」まで考えて家を選ぶこと
が大切だと思っています。
住宅性能も家計に関係します
そして、もう一つ考えておきたいのが住宅性能です。
住宅は、購入した後も毎月お金がかかります。
特に毎日の生活で大きいのが光熱費です。
断熱性能の高い家であれば、冷暖房の効率を高め、快適な室内環境をつくりやすくなります。
つまり、
「住宅ローンをいくら払うか」だけではなく、
「その家に住んでから、毎月いくらかかるのか」
も考えておきたいのです。
これは、これから家を購入する方にとって、とても大切な視点だと思います。
すでに住宅ローンを組んでいる方も
そして、今回の記事を見て、
「すでに住宅ローンを組んでいるけれど、金利が上がって心配……」
という方もいると思います。
住宅ローンの返済が苦しくなってきた場合は、できるだけ早めに金融機関などへ相談することをおすすめします。
実際、住宅ローン利用者の調査でも、返済負担が大きくなった理由として、物価上昇や金利上昇による返済額の増加などが挙げられています。
「もう少し頑張ってから相談しよう」
ではなく、
「ちょっと心配だな」
と思った段階で相談することが大切です。
家は「買える価格」ではなく「安心して暮らせる価格」で
今回の新聞記事を読んで、改めて思ったことがあります。
家を買うときに大切なのは、
「いくら借りられるか」ではなく、
「いくらなら家族が安心して暮らせるか」
ということではないでしょうか。
住宅ローンの金利は、自分たちではコントロールできません。
だからこそ、
金利が上がっても、教育費が増えても、家族が無理なく暮らせる住宅計画
を考えておくことが大切です。
私たちAVANTIA静岡支社でも、
「この予算で家を買って大丈夫?」
「住宅ローンはどのくらいにしたらいい?」
「金利が上がったらどうなる?」
「今の住宅ローンの返済が少し心配……」
といったご相談をお受けしています。
家は、買うことがゴールではありません。
家を買った後も、家族が安心して暮らしていけること。
私は、それが一番大切だと思っています。
住宅ローンや家づくりで不安なことがありましたら、AVANTIA静岡支社へお気軽にご相談ください。
 前の記事へ