資料請求
 資料請求
 建売住宅
 土地

住宅ローン、月々の返済額だけで決めて大丈夫?
金利上昇時代の家選びで大切なこと
最近、住宅ローンについて気になるニュースが増えています。
本日の新聞にも「利上げ加速 悩む住宅ローン」という大きな見出しが出ていました。
住宅価格そのものが上昇している中で、さらに住宅ローンの金利まで上がってくると、
「今から家を買って大丈夫なの?」
「毎月の返済額が増えたらどうしよう……」
と、不安になる方も多いと思います。
実際、2026年9月には日本銀行が政策金利を引き上げることを決定しました。
住宅ローンの変動金利にも影響が出てくる可能性があり、これから家を購入する方だけでなく、
すでに住宅ローンを返済している方にとっても、金利は無視できない問題になっています。
「変動金利」と「固定金利」、どちらを選ぶ?
住宅ローンを考えるとき、よく出てくるのが、
「変動金利にするか、固定金利にするか」
という問題です。
変動金利は、金利が低い時期には毎月の返済額を抑えやすい一方、将来的に金利が上昇すれば返済負担が増える可能性があります。
一方、固定金利は、返済期間中の金利をある程度固定できるため、将来の返済額を見通しやすいという特徴があります。
現在は固定金利も上昇しており、例えば2026年9月のフラット35では、返済期間21年以上35年以下・融資率9割以下の場合、最も多い金利が年3.460%となっています。
だからこそ、
「変動か固定か、どちらが得なのか?」
だけで考えるのではなく、
「自分たちの家計なら、どのくらいの金利上昇まで耐えられるのか?」
という視点が大切になってきます。
私が住宅購入で大切だと思うこと
私自身、住宅の仕事をしていて感じるのは、
「家を買うこと」よりも「買った後も無理なく暮らせること」のほうが大切
ということです。
例えば、
・子どもの教育費
・車の買い替え
・毎月の生活費
・将来の老後資金
・家のメンテナンス費用
・金利上昇による住宅ローン負担
こうしたものを全部含めて考える必要があります。
「今の金利なら返済できる」というだけではなく、
「もし金利が上がったらどうなる?」
というところまで考えておくことが安心につながります。
新聞記事でも、金融機関の担当者が「返済能力とライフプランに沿って冷静な計画を」と呼びかけています。
まさにその通りだと思います。
家の性能も「住宅ローン」と同じくらい大切
そして、もう一つ忘れてはいけないのが、
「その家に住み始めてから、いくらお金がかかるのか」
ということです。
住宅ローンの返済額だけを比較するのではなく、
光熱費やメンテナンス費用など、長く住むことでかかるお金まで考える。
これも、これからの家づくりでは非常に重要だと思います。
例えば高断熱の住宅であれば、冷暖房の効率を高めることができます。
また、太陽光発電や省エネ設備などを組み合わせることで、毎日の暮らしにかかるエネルギーコストを抑えることも考えられます。
家は「買うときの価格」だけではなく、
「住み続けるために必要なお金」まで含めて考える。
これが、これからの住宅選びではますます重要になってくるのではないでしょうか。
住宅ローンの返済でお悩みの方もご相談ください
そして、すでに住宅ローンを組まれている方の中には、
「最近、金利が上がって返済が厳しくなってきた」
「このまま返済を続けて大丈夫なのか不安」
という方もいらっしゃると思います。
そうした場合も、一人で悩まず、まずは金融機関や専門家に相談してみることをおすすめします。
住宅ローンは、何十年という長い期間にわたって付き合っていくものです。
だからこそ、
「今払えるか」だけではなく、「将来も無理なく払っていけるか」
を考えることが大切です。
私たちAVANTIA静岡支社でも、これから家づくりを考えている方のご相談をお受けしています。
家の価格だけでなく、住宅性能や光熱費、住宅ローンなども含めて、
「この家を買った後も、家族が安心して暮らしていけるか」
という視点で、一緒に考えていきたいと思っています。
住宅ローンの金利上昇が気になる方、すでに返済に不安を感じている方も、どうぞお気軽にご相談ください。
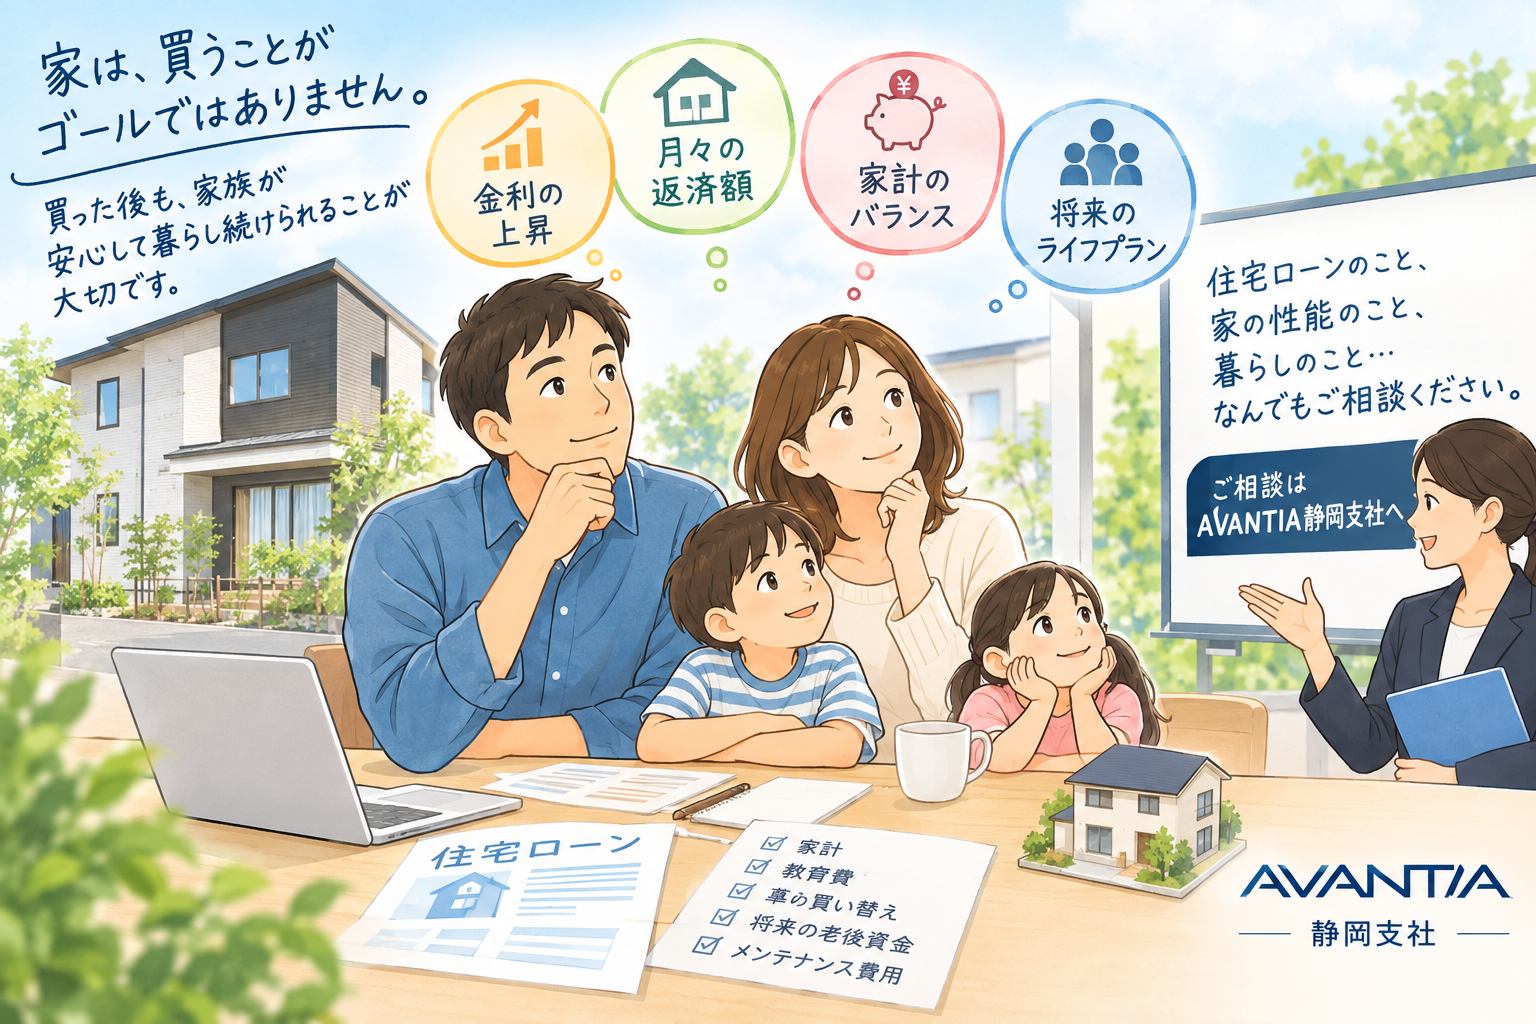
家は、買うことがゴールではありません。
買った後、家族が安心して暮らし続けられることが大切です。
ご相談はAVANTIA静岡支社まで、お気軽にどうぞ。
 前の記事へ