資料請求
 資料請求
 建売住宅
 土地

【月々の返済額だけで決めて大丈夫?】「2階建てローン」に潜む住宅ローンの落とし穴
こんにちは。
AVANTIA静岡支社の望月です。
先日、住宅ローンについて気になる新聞記事を読みました。
その記事のタイトルは、
「タワマン購入へ『2階建て』ローン 月々の負担減に落とし穴」
というものです。
「2階建てローンって何?」
と思われる方も多いのではないでしょうか。
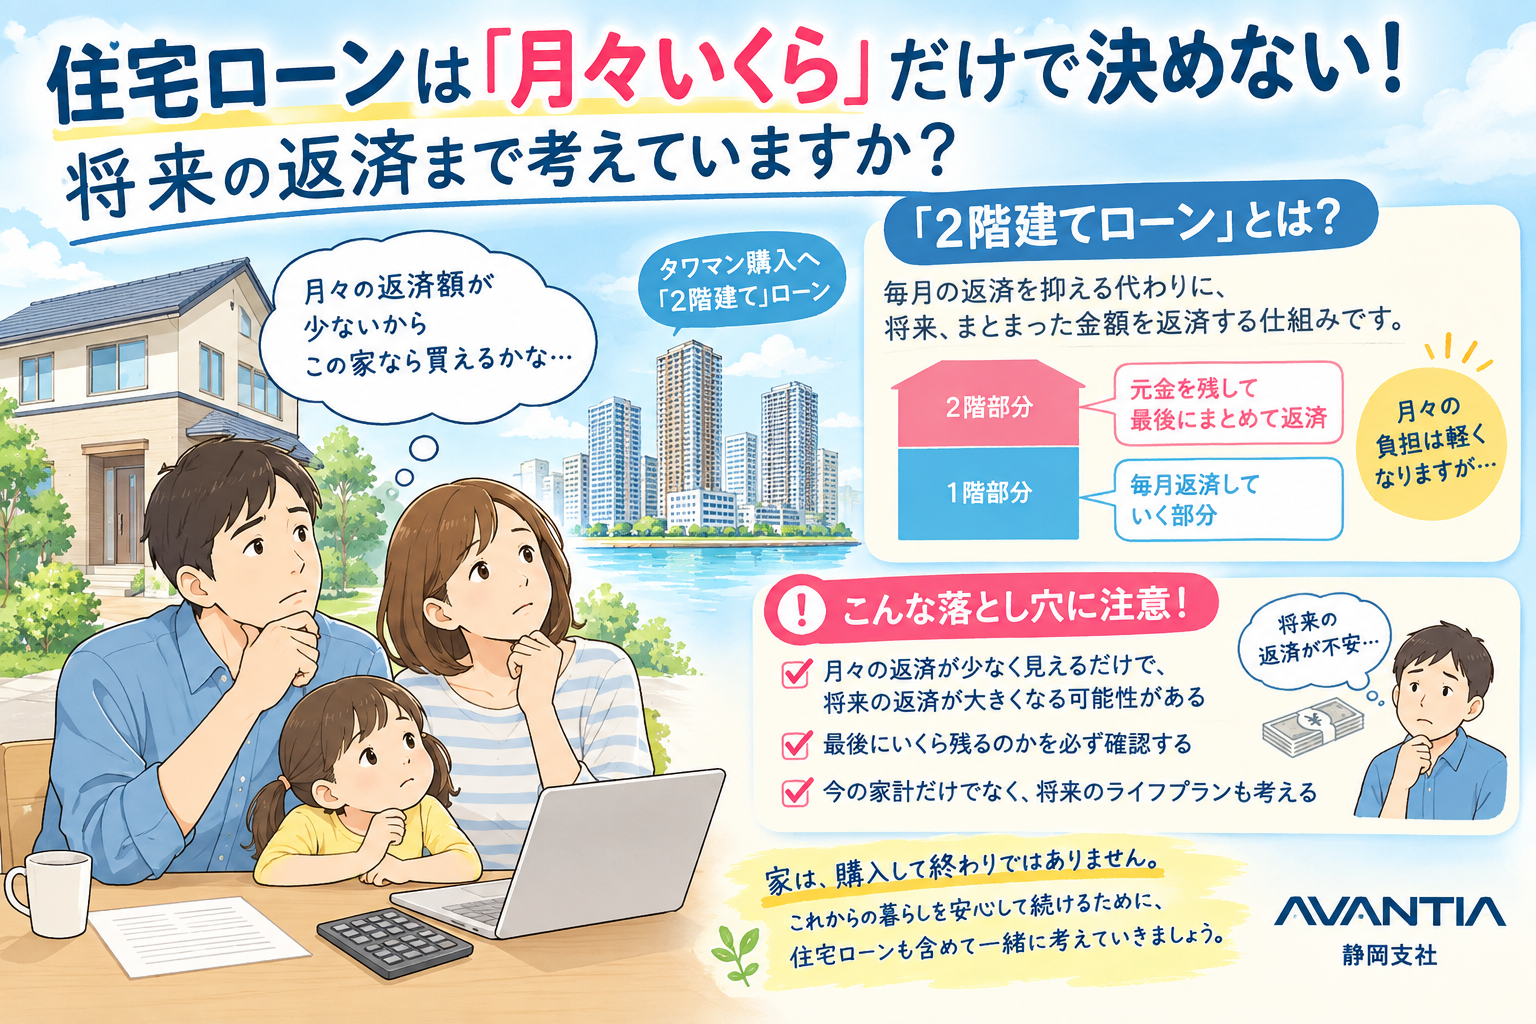
実はこれ、毎月の住宅ローン返済額を抑えられる一方で、将来まとまった返済が必要になる可能性があるローンです。
今回は、この「2階建てローン」について、できるだけ簡単にご説明します。
目次
🏠 「2階建てローン」ってどんなローン?
一般的な住宅ローンは、借りたお金を毎月少しずつ返済していきます。
例えば3,000万円を借りた場合、
毎月の返済を続けながら、少しずつ元金を減らしていく
という仕組みです。
ところが「2階建てローン」と呼ばれる仕組みでは、ローンを大きく2つに分けます。
1階部分
通常の住宅ローンのように、毎月返済していく。
2階部分
元金の返済を抑え、最後にまとまった金額を返済する。
記事では、元金の一部を最後まで残しておくことで、毎月の返済負担を軽くする仕組みが紹介されています。
そのため、
「この金額なら毎月払えそう」
と感じやすくなります。
💰 月々の返済が少ない=安いローン?
ここが今回の記事で一番注意したいところです。
例えば、
「毎月の返済額が少ないから、この家なら買える」
と考えてしまうとします。
しかし、その理由が
「元金の一部を将来に残しているから」
だとしたら、話は変わってきます。
毎月の負担が軽くなった分、
将来、まとまったお金を返さなければならない
可能性があるからです。
つまり、
「返済がなくなった」のではなく、「返済を先送りしている」
という場合があります。
⚠️ 一番大切なのは「最後にいくら残るのか」
住宅ローンを考えるとき、
「月々いくらですか?」
という質問はもちろん大切です。
でも、それだけでは十分ではありません。
私は、
「ローンが終わるときに、いくら残っていますか?」
という質問も、必ずしていただきたいと思います。
例えば、
毎月10万円のローン
と聞くと、
「これなら大丈夫かな」
と思うかもしれません。
ところが、最後に数百万円、場合によってはそれ以上の返済が残っていたらどうでしょうか。
その時の家計状況によっては、大きな負担になる可能性があります。
👨👩👧👦 30代・40代の方ほど「将来」を考えてほしい
住宅を購入する30代、40代のご家族の場合、
今の収入だけでなく、
10年後、20年後、30年後
の生活も考えて住宅ローンを組むことが大切です。
子どもの教育費。
車の買い替え。
老後の準備。
住宅の修繕費。
そして、将来的な収入の変化。
住宅ローンは何十年という長い期間にわたって返済していくものです。
だからこそ、
「今、払えるか?」だけではなく、「将来も無理なく払えるか?」
という視点が重要になります。
🏡 「買える家」と「無理なく住み続けられる家」は違います
私は住宅購入を考えるとき、
「いくら借りられるか」より、「いくらなら無理なく返せるか」
を考えることが大切だと思っています。
銀行から借りられる金額と、
家族が安心して返済できる金額は、
必ずしも同じではありません。
住宅ローンの返済額を考えるときには、
- 月々の返済額
- ボーナス返済
- 金利
- 総返済額
- ローン終了時の残債
- 将来の教育費
- 固定資産税
- 修繕費
などをまとめて考える必要があります。
🌱 「月々いくら」だけではなく、家計全体で考える
住宅ローンは、住宅購入の中でも特に大きな部分です。
だからこそ、
「月々の返済額が安いから大丈夫」
ではなく、
「この返済方法で、将来まで家族が安心して暮らせるのか?」
というところまで考えていただきたいと思います。
住宅は、購入した瞬間がゴールではありません。
その家で家族が何十年も暮らしていくことが、本当のスタートです。
🏠 住宅ローンで「こんな場合はどうしたらいい?」という方へ
「今の住宅ローンの返済が少し苦しくなってきた」
「金利が上がって返済が心配」
「これから家を買いたいけれど、いくらまでなら無理がないのか分からない」
そんな場合も、ぜひ一度ご相談ください。
家を買うことだけではなく、買った後も家族が安心して暮らしていけること。
私たちAVANTIA静岡支社では、そんな視点から住まいについて一緒に考えていきたいと思っています。
ご相談はAVANTIA静岡支社までお気軽にどうぞ。
 前の記事へ