資料請求
 資料請求
 建売住宅
 土地

「50年住宅ローン」を金融庁が監視へ。住宅ローンは“月々の返済額”だけで決めていい?
最近、住宅ローンについて気になるニュースがありました。
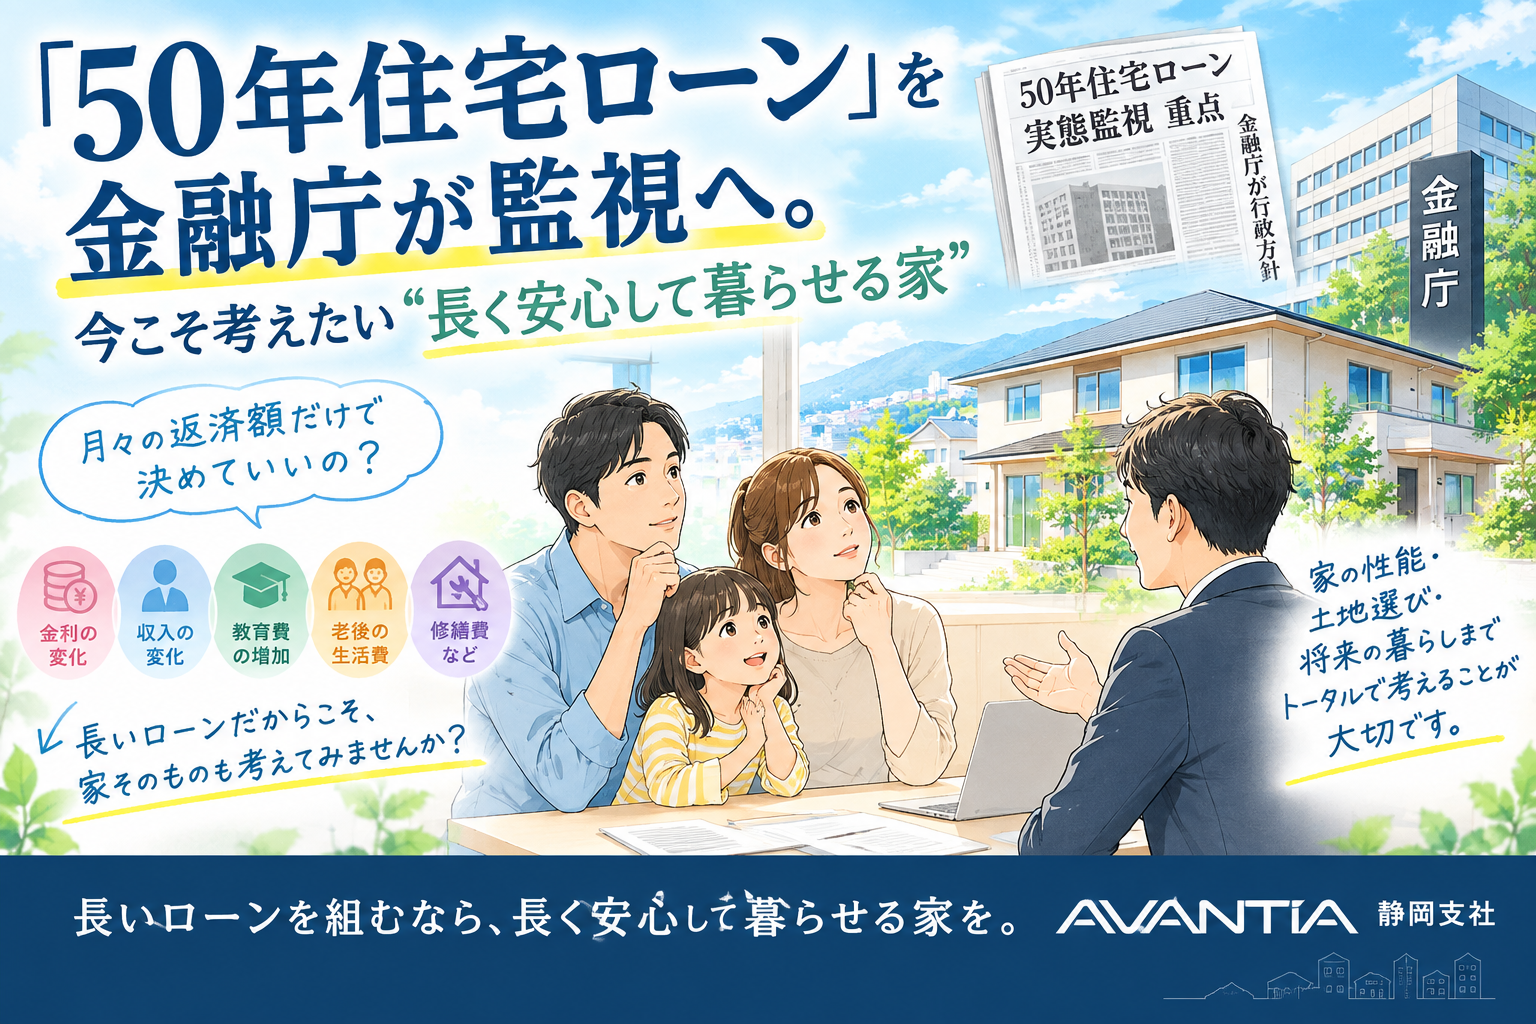
金融庁が、返済期間50年といった「超長期住宅ローン」について、銀行の実態を注意深くモニタリングする方針を示しました。
住宅価格の上昇や金利の変化を背景に、40年、50年といった長期の住宅ローンを利用する人が増えています。
50年ローンの大きな特徴は、返済期間を長くすることで、毎月の返済額を抑えやすいことです。
一方で、金融庁は、利用者の収入や利息の支払いなどが将来変化する可能性を考慮し、無理のないローンになっているか、金融機関の審査や説明が適切かを確認していくとしています。
「月々いくら払えるか」だけでは足りない
例えば、
「月々10万円なら払えそう」
という考え方だけで住宅ローンを決めてしまうのは、少し注意が必要です。
住宅ローンは30年、40年、場合によっては50年という長い期間にわたって付き合うもの。
その間には、
・金利が変わる
・収入が変わる
・子どもの教育費が増える
・定年を迎える
・老後の生活費が必要になる
・家の修繕費がかかる
など、さまざまな変化が考えられます。
日本銀行も、近年は住宅ローンの返済期間が長期化しており、40~50年程度の超長期ローンを取り扱う金融機関が増えているとしています。
だからこそ、
「月々いくらなら払えるか」
だけではなく、
「その家に、長い期間安心して暮らせるか」
まで考えることが大切ではないでしょうか。
50年ローンなら「家の50年」も考えたい
ここで、住宅ローンと一緒に考えていただきたいのが、住宅そのものの性能と耐久性です。
例えば、長期間住宅ローンを支払っていくのであれば、
「今は安いけれど、将来修繕費がたくさんかかる家」
よりも、
「長く安心して暮らせるよう、性能や維持管理まで考えられた家」
を選ぶことも重要になります。
住宅ローンは金融商品の話ですが、実際に毎日暮らすのは「家」です。
だからこそ、
住宅ローンの返済期間と、家の寿命・性能をセットで考える。
これが、これからの家選びではますます大切になってくるのではないでしょうか。
そして、もう一つ大切なのが「土地」です
家は建て替えることができます。
しかし、土地は簡単には変えられません。
50年という長い期間を考えるなら、
「駅や買い物へのアクセスはどうか」
「子育てしやすいか」
「将来、車を運転しなくなっても暮らしやすいか」
「災害リスクはどうか」
「将来も住み続けたいと思える場所か」
という視点も重要です。
つまり、
長い住宅ローンを組むということは、長い時間を過ごす場所を選ぶということ。
だからこそ、住宅ローンの金額だけでなく、土地・建物・性能・将来の暮らしまで含めて考えることが大切なのだと思います。
🏠 「安く借りる」より「長く安心して暮らせるか」
50年住宅ローンそのものが良い・悪いという話ではありません。
大切なのは、
「自分たちの収入や将来設計に合った返済計画になっているか」
そして、
「その返済期間に見合う家と土地を選んでいるか」
ということです。
AVANTIA静岡支社では、住宅ローンのご相談だけでなく、土地探しから建物、将来の暮らし方まで含めた住まい選びをご一緒に考えています。
「50年ローンを組んでも大丈夫?」
「40年と50年、どちらを考えればいい?」
「今の収入でどのくらいの家なら無理がない?」
そんなご相談もお気軽にどうぞ。
長いローンだからこそ、長く安心して暮らせる家を。
家づくりは、返済計画を考えるところから始まります。
ご相談はAVANTIA静岡支社へ。
 前の記事へ