資料請求
 資料請求
 建売住宅
 土地

住宅ローンの金利上昇に備える
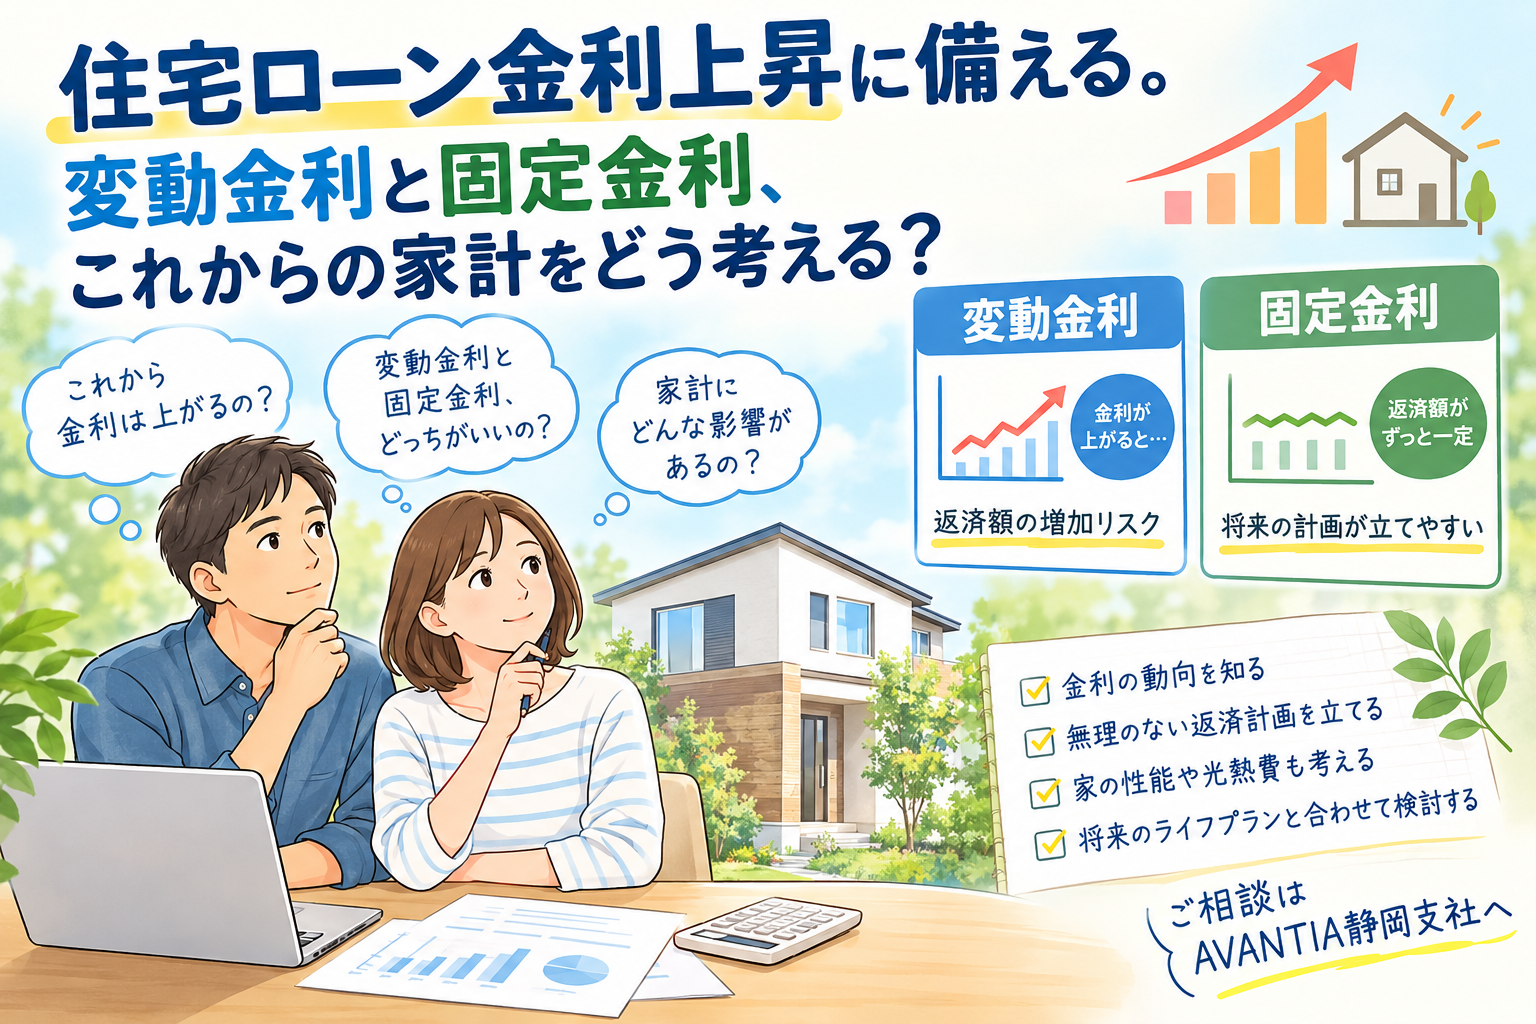
「変動金利だから安心」とは限らない時代に
こんにちは。
AVANTIA静岡支社です。
先日、住宅ローンについて気になる新聞記事を読みました。
タイトルは、
「住宅ローン金利上昇に備え 借入額抑制や貯蓄が重要に」
という内容です。
最近、住宅購入を考えているお客様からも、
「これから住宅ローンの金利は上がるのでしょうか?」
「変動金利と固定金利、どちらを選んだらいいですか?」
というご相談をいただくことが増えています。
私自身も、これから家を購入する方にとって、住宅ローンの金利は今まで以上に重要なテーマになっていると感じています。
変動金利と固定金利の差が大きくなっている
新聞記事では、2017年以降の住宅ローン金利について、
変動型と全期間固定型の金利差が拡大している
ことが紹介されています。
記事のグラフでは、全期間固定型の代表としてフラット35、変動型として主要銀行の平均金利を比較しています。
そして現在、その金利差は2%を超える水準まで広がっています。
一見すると、
「それなら変動金利のほうがずっとお得なのでは?」
と思ってしまいますよね。
実際、現在の金利だけを比較すれば、変動金利のほうが低いケースは多くあります。
ただし、ここで大切なのが、
「今の金利だけを見て住宅ローンを考えない」
ということです。
変動金利で一番注意したいのは「これから」
変動金利の大きな特徴は、
将来、金利が上昇する可能性がある
ことです。
もちろん、将来どこまで金利が上がるのかは誰にも正確には分かりません。
しかし、今回の記事では、
日銀の利上げが続いた場合、変動金利も段階的に上昇する可能性
について詳しく説明されています。
記事では、仮に日銀が0.25%ずつ半年ごとに9回利上げした場合を想定。
現在の変動金利から段階的に金利が上昇すると、住宅ローンの返済額がどのように変わるのかを試算しています。
ここが、今回の記事で特に注目したいところです。
「5年ルール」「125%ルール」があれば大丈夫?
変動金利について調べていると、
「5年ルールがあるから大丈夫」
「125%ルールがあるから急激には返済額が増えない」
という話を聞くことがあります。
確かに、こうした仕組みを採用している金融機関では、金利が上昇しても毎月の返済額がすぐに大幅アップしない場合があります。
しかし、
「毎月の返済額が変わらない=金利上昇の影響がない」
という意味ではありません。
金利が上がれば、返済額の中で占める利息の割合が増え、元金の減り方が遅くなる可能性があります。
また、5年ルールや125%ルールは、すべての金融機関・住宅ローンに共通するものではありません。
そのため、
「自分が利用する住宅ローンには、どんなルールがあるのか?」
を契約前に確認しておくことが大切です。
新聞記事の試算がとても興味深い
今回の記事では、
7,000万円を35年間、元利均等返済で借りる
という条件で試算しています。
そして、変動金利が半年ごとに0.25%ずつ上昇するケースを想定しています。
その試算では、
全期間固定型
毎月返済:約28万8,000円
総利息:約5,083万円
変動型
金利上昇を織り込んだ場合
総利息:約4,937万円
という結果になっています。
その差は、
約146万円。
つまり、金利が上昇していくと、
「変動金利だから圧倒的に総支払額が少ない」
とは、必ずしも言えなくなってくるということです。
※これは新聞記事に掲載された一定条件での試算であり、実際の住宅ローンの返済額や総利息は、借入額・金利・返済期間・金融機関などによって変わります。
では、固定金利がいい?変動金利がいい?
ここは非常に難しいところです。
私は、お客様に対して、
「絶対に変動金利がいい」
とも、
「絶対に固定金利がいい」
とも言うべきではないと思っています。
なぜなら、住宅ローンは、
- 年収
- 自己資金
- 借入額
- 家族構成
- 子どもの教育費
- 車の購入
- 老後資金
- 今後の収入
- 何歳まで働くのか
などによって、適した考え方が変わるからです。
大切なのは、
「金利が上がったら、自分の家計はどうなるのか?」
を事前に考えておくことだと思います。
私が家づくりで大切だと思うこと
住宅ローンの話をすると、
「できるだけ低い金利で借りたい」
という気持ちになるのは当然です。
ただ、家づくりでは、
住宅ローンの金利だけを見てはいけません。
例えば、
「毎月の返済額を抑えるために、住宅性能を落としてしまう」
という考え方にも注意が必要です。
家は住宅ローンを払い終わるまで住むものではなく、何十年という長い期間、家族が暮らすものだからです。
断熱性能が低ければ、冷暖房費が増える可能性があります。
設備の耐久性やメンテナンス性によっては、将来的な修繕費が大きくなることもあります。
だからこそ、
「住宅ローンの返済額」+「住み始めてからの光熱費・メンテナンス費用」
まで含めて考えることが大切だと思います。
「安く建てる」だけではなく「長く安心して暮らす」
これからの家づくりでは、
「いくらで建てられるか」
だけではなく、
「その家に何十年住むのか」
という視点も大切になってくると思います。
住宅ローンの金利が上昇する可能性がある。
物価も上昇する。
光熱費も将来どうなるか分からない。
そんな時代だからこそ、
家そのものの性能や、長く暮らしたときの家計への影響
を考えておくことが重要です。
住宅ローンは「今」だけでなく「将来」を考える
今回の新聞記事を読んで、改めて感じたことがあります。
それは、
住宅ローンは「今月いくら払えるか」だけで決めるものではない
ということです。
35年という長い期間で考えたとき、
「もし金利が上がったら?」
「子どもの教育費が増えたら?」
「車の買い替えが重なったら?」
「老後の資金は大丈夫?」
そんな将来のことまで考えて、無理のない住宅ローンを組むことが大切です。
そして、住宅ローンの不安を少しでも減らすためには、
「借りられる金額」ではなく「無理なく返せる金額」
を基準にすること。
これは、これから家づくりをされる方にぜひ覚えておいていただきたいポイントです。
家は「買えるか」だけではなく「安心して住み続けられるか」
住宅ローンの金利が変われば、家計も変わります。
だからこそ、家を選ぶときには価格だけではなく、
住宅性能・光熱費・メンテナンス・住宅ローン
をトータルで考えてみてください。
AVANTIA静岡支社では、住宅ローンについても、
「いくら借りられるか」ではなく、
「将来も無理なく返していけるか」
という視点で、一緒に家づくりを考えていきたいと思っています。
家づくりや住宅ローンについて、
「こんな場合はどうなんだろう?」
という疑問がありましたら、どうぞお気軽にご相談ください。
ご相談はAVANTIA静岡支社へ。
 前の記事へ